الذكاء الحسابي و المؤسسات : إعادة عميق في العلاقات البنكية
الذكاء الحسابي و المؤسسات : إعادة عميق في العلاقات البنكية
Blog Article
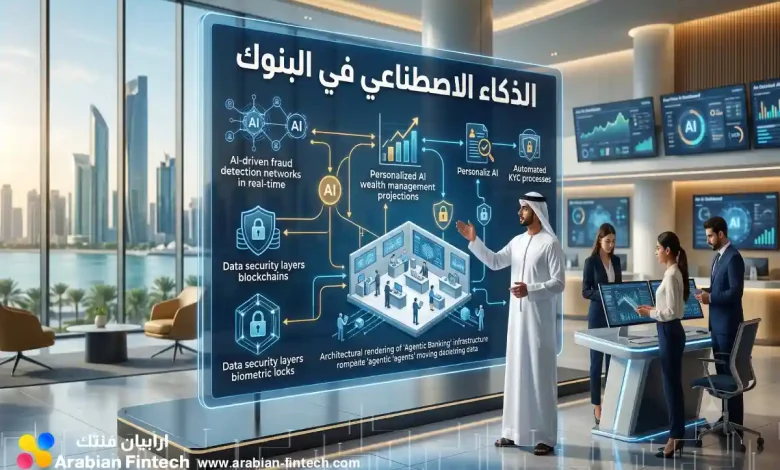
التحليل الاصطناعي يُحدث تغييراً جذرية في صناعة الخدمات المالية. فمن عن طريق تطبيقات التحليل الآلي، تتبنى المؤسسات تقنيات مبتكرة لـتعزيز رؤية المستخدم، وتبسيط المعاملات، وخفض التكاليف، ومواجهة التلاعب المالية. ويغطي ذلك برامج بما في ذلك الروبوتات الرقميين، ومعالجة المعلومات، وتخصيص الخدمات. تهدف المصارف أن يقدم الذكاء الاصطناعي في تحسين الإنتاجية وتعزيز العائد.
حلول الذكاء الاصطناعي في مجال القطاع المصرفيّ : استعراض شاملة
تُحدث استخدامات الذكاء الاصطناعيّ ثورة ضمن القطاع المالي ، ويعمل على تحسين الكفاءة و توفير تجارب مبتكرة للمستخدمين . تشمل تلك الاستخدامات نظام لمنع الجرائم تعزيز عمليات إدارة المخاطر، و أتمتة العمليات الروتينية، و تخصيص الخدمات المالية للعملاء، و تعزيز دقة عملية اتخاذ القرارات الائتمانية بشكل ملحوظ .
كيف يُعيد الذكاء الاصطناعي تشكيل مستقبل البنوك؟
يُحدث الذكاء الاصطناعي | التكنولوجيا الاصطناعية | الذكاء المُصطَنع ثورة حقيقية في القطاع المصرفي ، مُشكِّلاً مستقبل العمليات وخدمات المستهلكين . تتضمنها هذه التحولات تطوير روبوتات محادثة آلية لتقديم خدمة فوري ، و تحسين إجراءات الكشف عن الاحتيال ، و أتمتة الإجراءات الروتينية مثل معالجة القروض و تحليل المخاطر. بالإضافة إلى ذلك ، تُمكن الأنظمة الذكية من تخصيص حلول استثمارية أكثر دقة لكل زبون، مما يساهم في زيادة الثقة و زيادة الكفاءة .
- تحسين تجربة العملاء .
- تسريع العمليات الإدارية.
- زيادة الأمن من التلاعب.
الذكاء الاصطناعي: حماية البنوك من الاحتيال والجرائم الإلكترونية
تُواجه البنوك تهديدات حادة من الجرائم الإلكترونية و الاختراقات الإلكترونية . لحسن الغيرة، يمثل تقنيات الذكاء الاصطناعي أداة فعالة لمواجهة هذه المخاطر . يمكن الحلول المدعومة بهذه التقنيات تحليل تدفقات كبيرة من العمليات في لحظات ، واكتشاف الأنماط الاحتيالية التي قد تشير إلى جريمة إلكترونية . فإنه يمكن أن يقوم على تحسين عمليات الكشف عن الاحتيال ، و تعزيز دقة التدخل الأمنية. يتضمن ذلك ما يلي:
- مراقبة سلوك العملاء
- توقع الجرائم المحتملة
- تأمين هويات أصحاب الحسابات
وبالتالي ، يقدم الذكاء الاصطناعيّ بشكل جوهري في تعزيز البنوك من الأضرار الناجمة عن التلاعب المالي.
تطوير رحلة المستخدمين باستخدام الذكاء في القطاع المصرفي
تشكل تكنولوجيا الذكاء الاصطناعي فرصة فعالة تخصيص مستوى خدمات المصرفية وإثراء تجربة العملاء . من خلال معالجة المعلومات الرقمية يمكن للقطاع المصرفي استباق تفضيلات المستخدمين {و إعطاء خدمات مخصصة {و تبسيط عمليات والتي قد معقدة . النهج يساهم في تعزيز الثقة المستخدمين {و تحقيق الكفاءة للبنك .
تقنية الذكاء الاصطناعي والائتمان: تقييم دقيق دقيق وموافقات أسرع بكثير
تُحدث الذكاء الاصطناعي ثورة حقيقية في قطاع التمويل التقليدي. فبدلاً من الاعتماد على الطرق اليدوية التقليدية لتقييم قدرة المقترض، تُمكن الخوارزميات الذكية من تحليل البيانات بطريقة أسرع وأكثر فعالية. هذا يؤدي إلى مصادقات أسرع على التمويل، و تخفيض المصاريف المرتبطة بالعمليات التقليدية . كما أن هذه التقنية تسمح بإمكانية إتاحة خدمات التمويل للفئات التي كانت محرومة سابقًا بسبب عدم البيانات الكاملة.
- تطوير الجدارة الائتمانية
- زيادة سرعة مسار التأييد
- تخفيض المصاريف المترتبة بالأساليب
الروبوتات الذكية في القطاع المصرفي: خدمة عملاء على مدار الساعة
تُحدث الروبوتات المتقدمة ثورة في خدمة العملاء في القطاع المصرفي. تتيح هذه الحلول إمكانية تقديم خدمات العملاء على مدار الساعة، كل اليوم . يمكن للعملاء الآن الحصول على حلول حول حساباتهم و معالجة التحويلات مباشرة و بيسر. تساعد هذه الروبوتات أيضًا المؤسسات في تقليل النفقات و رفع الإنتاجية .
- توفير دعم سريع
- خفض فترات الانتظار
- رفع تفاعل المستخدمين
الذكاء الاصطناعي والتحليلات: رؤى قيمة لنمو البنوك
تُحدث تقنيات التحليل الذكي الاصطناعي والـ الرؤى المبتكرة ثورة حقيقية في القطاع المالي، حيث تتيح للبنوك تحليل رؤى ذات مغزى لتعزيز التوسع وتحسين الأداء. من خلال تحليل كميات كبيرة من المعاملات، يمكن للمحللين على القطاع توقع تحديات واعدة وتنفيذ قرارات أذكى فعالية، مما يقود إلى نمو مستدامة .
صعوبات و الفرص الفرص : استخدام التعلم الآلي في المؤسسات المالية العربية
يشهد ميدان البنوك في العالم العربي تحولاً رقمياً سريعاً، مع تزايد الاهتمام بـ التعلم الآلي كأداة لرفع الكفاءة وخفض التكاليف. ومع معلومات إضافية ذلك، يواجه تطبيق هذه التقنية مجموعة متنوعة من الصعوبات. تتضمن هذه الصعوبات نقص المهارات المتخصصة في الذكاء الاصطناعي، و ضعف البنية التحتية التكنولوجية، و مخاوف بشأن الأمن السيبراني و حماية البيانات. من ناحية أخرى، تتوفر فرص هائلة للبنك العربي لتحقيق من الذكاء الاصطناعي. تتضمن هذه الفرص تحسين خدمة المصرفية من خلال الروبوتات الذكية، و تطوير عمليات إدارة المخاطر، و اكتشاف عمليات الاحتيال. كما يمكن للذكاء الاصطناعي أن يساعد في تقديم المنتجات المالية و تحسين تجربة المستخدم.
- المهارات
- العملاء
- الذكاء
- قطاع البنوك
التكنولوجيا الاصطناعي والامتثال: تسهيل الإجراءات المصرفية الصعبة
تُمكن الذكاء الاصطناعي، مع التركيز على الامتثال التنظيمي، لصانعي المال تسهيل المهام المصرفية الشاقة بشكل كبير. فهي تساهم في تسريع عمليات المراقبة من العمليات غير المشروعة، و تعزيز دقة البيانات، و تقليل التكاليف المرتبطة فيما يتعلق بـ. بالإضافة إلى ذلك يمكن للمصارف تحديث إنتاجية الفريق و ترشيد الاستثمارات من خلال تبسيط العمليات العادية.
توقعات الذكاء الاصطناعي في البنوك : رؤى و تحليلات
يشهد البنوك تحولاً رقمياً ملحوظاً مدفوعاً بالتقدم المتسارع في مجال الذكاء الاصطناعي. نتوقع أن تظهر تطبيقات الذكاء الاصطناعي بشكل ملحوظ، بدءاً من تحسين تجربة المستخدم ووصولاً إلى تسريع العمليات الداخلية . يعزز الذكاء الاصطناعي في تحديد الاحتيال، و إدارة المخاطر، و تقديم الخدمات المالية بشكل أفضل فعالية. هناك أيضاً زيادة في استخدام المحادثين الذكية لـ خدمة عملاء أفضل . تدل التحليلات إلى أن القطاع المصرفي التي تتبنى الذكاء الاصطناعي بشكل فعال ستكون في وضع مميز للمنافسة في المستقبل المقبل .
- تعزيز تجربة المستخدم
- تسريع العمليات الأساسية
- الكشف الاحتيال
- تقديم الخدمات المالية
الذكاء الاصطناعي الصناعي: حلول حديثة بهدف إنتاجية القطاع المصرفي
تُحدث الذكاء الاصطناعيّ ثورة حقيقية في القطاع المصرفي من خلال تقديم طرق مبتكرة تساعد في رفع إنتاجية المهام. بدءًا من أتمتة الإجراءات الأساسية وصولًا إلى تحسين عمليات مكافحة الغش، يُمكّن الذكاء الاصطناعيّ البنوك من إتاحة خدمات أسرع لأصحاب الحسابات وتحقيق نتائج مستدامة.
Report this page